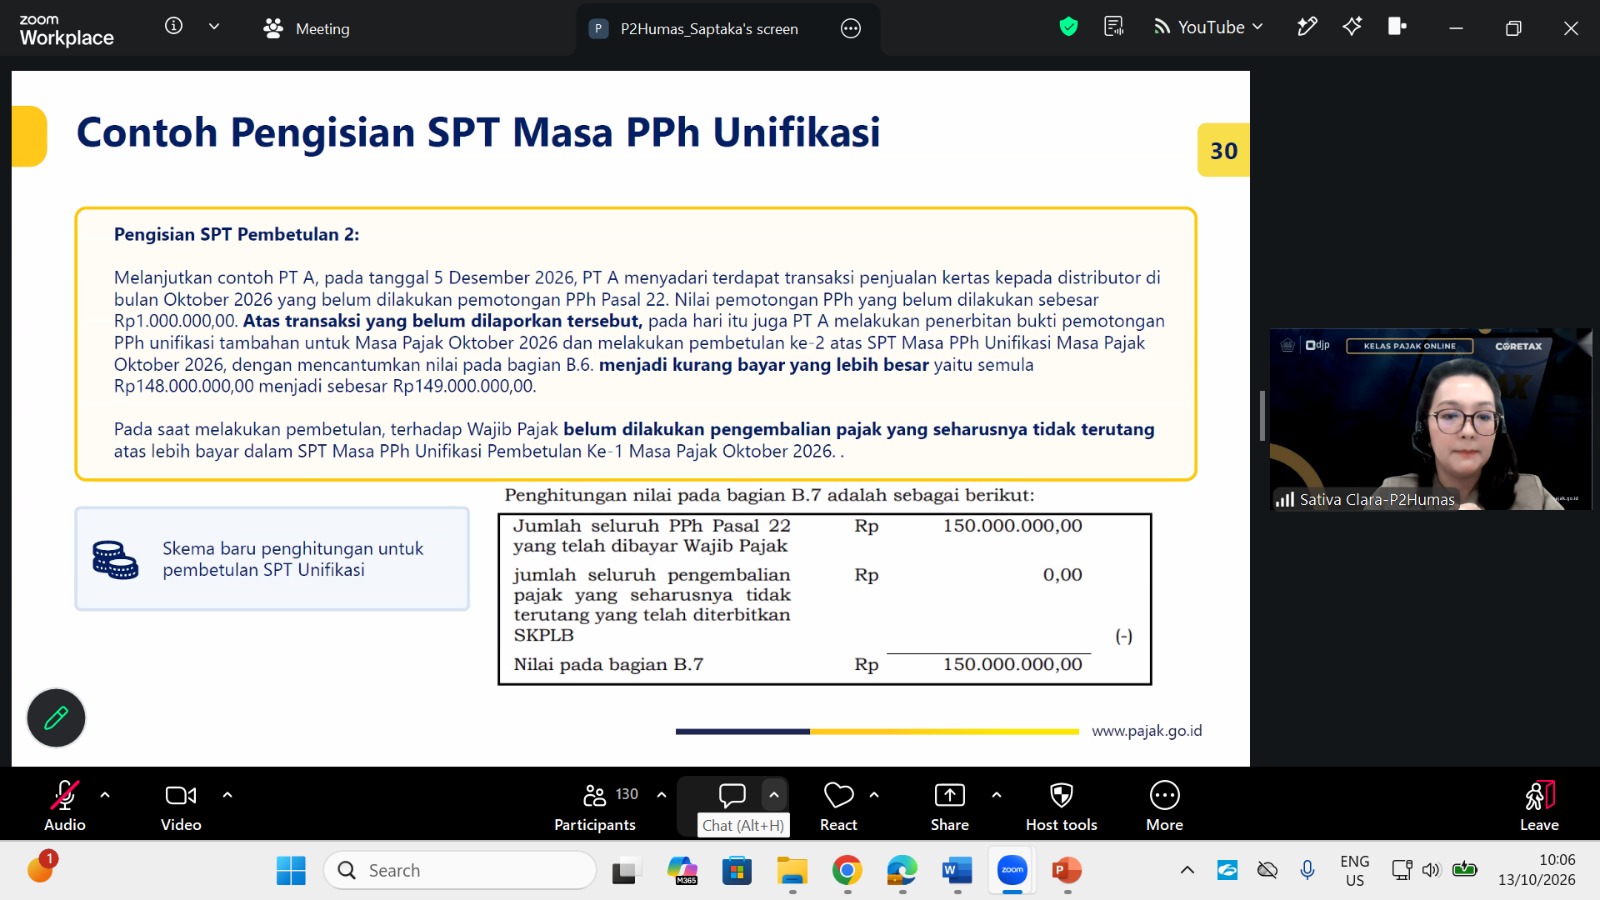


Direktorat Jenderal Pajak (DJP) bersama Perkumpulan Profesi dan Praktisi Konsultan Pajak Indonesia (P3KPI) menggelar edukasi mengenai penyempurnaan ketentuan pelaporan dan pembetulan surat pemberitahuan (SPT) melalui Coretax DJP. Kegiatan secara daring (Selasa, 13/10/2026) itu diikuti 130 peserta.
Edukasi tersebut membahas perubahan mekanisme pembetulan SPT menjadi skema calculation rule berdasarkan PER-12/PJ/2026. Pembahasan mencakup penghitungan pembayaran dan pengembalian pajak, penyesuaian saldo kompensasi, serta ketentuan peralihan.
Narasumber Eddy Triono, Penyuluh Pajak Direktorat Penyuluhan, Pelayanan, dan Hubungan Masyarakat (P2Humas), menjelaskan, perubahan pelaporan ini membuat pembetulan SPT memperhitungkan pembayaran dan pengembalian pajak yang sudah terjadi.
“Pembetulan SPT memperhitungkan jumlah pajak yang telah dibayar dan jumlah pengembalian kelebihan pajak,” ujarnya.
Meski demikian, kaidah dasar pelaporan tetap berlaku. “Jangan lupa kaidah awalnya, SPT harus disampaikan dengan benar, lengkap, dan jelas,” kata Eddy.
Ia juga menyinggung syarat pembetulan. “Kalau belum ada SP2 pemeriksaan maupun bukti permulaan, wajib pajak masih boleh melakukan pembetulan,” ujarnya.
Seluruh Pembayaran Diperhitungkan
Ahmad Rif’an, penyuluh pajak yang turut hadir, menekankan bahwa konsep skema baru ini sederhana.
“Konsepnya sangat sederhana. Ketika wajib pajak melakukan pembetulan SPT masa PPh Pasal 21, seluruh pembayaran yang sudah dilakukan sampai pembetulan terakhir akan diperhitungkan,” kata Rif’an.
Menurutnya, jumlah pembetulan tidak membatasi hal itu. “Kalau ada pembetulan sampai sepuluh kali sekalipun, seluruh pembayaran dari SPT normal sampai pembetulan terakhir akan diperhitungkan,” ujarnya.
Ia menambahkan, saldo kompensasi kini bisa disesuaikan. “Saldo kompensasi ini dapat disesuaikan, baik secara positif maupun negatif,” ujarnya.
Kondisi ini berbeda dari sebelumnya. “Kalau dulu wajib pajak harus langsung menyetor kekurangan tersebut, sekarang sudah dicarikan solusi yang lebih adil bagi kedua belah pihak,” kata Rif’an.
Penyesuaian juga dimungkinkan dalam kondisi tertentu. “Kalau ada proses pemeriksaan atau upaya hukum yang memengaruhi saldo kompensasi, itu juga dimungkinkan untuk dilakukan penyesuaian,” ujarnya.
Pemaparan turut mencakup pembetulan SPT Masa PPh Pasal 21/26, PPh Unifikasi, serta PPN dan PPnBM. SPT Tahunan PPh orang pribadi dan badan juga dibahas.
Pada ketentuan umum, Pasal 129A menetapkan SPT pembetulan terakhir sebagai dasar hak dan kewajiban perpajakan. Adapun Pasal 129B menyatakan persetujuan angsuran atau penundaan pembayaran PPh Pasal 29 tidak berlaku sejak SPT Tahunan dibetulkan.
Eddy juga menegaskan peran konsultan pajak dalam skema ini. “Tugas wajib pajak dan tugas Bapak Ibu sebagai konsultan adalah meyakinkan bahwa penghitungan dalam SPT pembetulan terakhir sudah benar,” ujarnya.
Dalam sesi tanya jawab, salah satu peserta menanyakan pembetulan SPT PPN Masa Desember 2024 dan sebelumnya yang membuat lebih bayar menjadi lebih kecil atau mengubah pilihan dari kompensasi menjadi restitusi.
Eddy menjawab, sesuai Pasal 29E PER-12/PJ/2026, perubahan itu harus diikuti penyesuaian nilai kompensasi. Penyesuaian dilakukan lewat pembetulan SPT PPN Masa Januari 2025 atau masa pajak lain yang memenuhi ketentuan peralihan, dengan dokumen pendukung sesuai Lampiran E PER-12/PJ/2026.
Selain Eddy dan Rif’an, Rohmat Arifin, Saptaka Adhi Nugraha, dan Sativa Clara Toar Nari, Penyuluh Pajak Direktorat P2Humas, turut menjadi narasumber.
Melalui kegiatan ini, peserta memperoleh pemahaman yang lebih baik mengenai ketentuan dan mekanisme pembetulan SPT. Dengan demikian, mereka dapat mendampingi wajib pajak secara tepat, serta mempermudah pelaksanaan hak dan kewajiban perpajakan wajib pajak.
| Pewarta: Gede Suarnaya |
| Kontributor Foto: Rohmat Arifin & Saptaka Adhi Nugraha |
| Editor: Mohamad Ari |
*)Konten yang terdapat pada halaman ini dapat disalin dan digunakan kembali untuk keperluan nonkomersial. Namun, kami berharap pengguna untuk mencantumkan sumber dari konten yang digunakan dengan cara menautkan kembali ke halaman asli. Semoga membantu.