Bukan Sekadar Hubungan Darah: Cara Menghitung Derajat Keluarga dalam PMK-44/2026
Oleh: (Andi Ginting), pegawai Direktorat Jenderal Pajak
Kakak dapat ditunjuk sebagai kuasa wajib pajak tanpa harus memenuhi persyaratan kompetensi tertentu. Paman tidak memperoleh pengecualian yang sama. Padahal, dalam kehidupan sehari-hari, seseorang bisa saja merasa lebih dekat dengan pamannya daripada dengan kakaknya.
Lalu, mengapa keduanya berbeda?
Jawabannya ada pada derajat hubungan keluarga.
Peraturan Menteri Keuangan Nomor 44 Tahun 2026 tentang Persyaratan untuk Menjadi Kuasa di Bidang Perpajakan dan Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Kuasa di Bidang Perpajakan (PMK-44/2026) mendefinisikan keluarga sebagai suami, istri, atau seseorang yang memiliki hubungan sedarah atau semenda sampai dengan derajat kedua dari wajib pajak. Keluarga termasuk salah satu pihak yang dapat ditunjuk sebagai kuasa wajib pajak. Berbeda dengan konsultan pajak dan pihak lain, keluarga tidak diwajibkan memenuhi persyaratan kompetensi tertentu.
PMK-44/2026 mengatur bahwa batas hubungan keluarga sampai dengan derajat kedua. Untuk membantu memahaminya, konsep perderajatan dalam hukum perdata dapat digunakan sebagai alat bantu. Pasal 290 Kitab Undang-Undang Hukum Perdata (KUHPerdata) mengatur bahwa pertalian keluarga sedarah dihitung berdasarkan jumlah kelahiran, dengan setiap kelahiran sebagai satu derajat. Pasal 291 membedakan garis lurus dan garis menyamping, sedangkan Pasal 294 mengatur cara menghitung hubungan dalam garis menyamping.
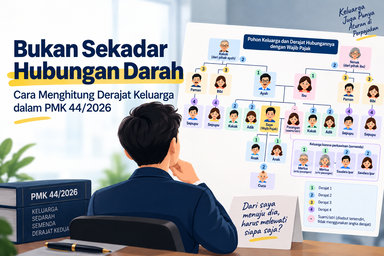
Perhatikan gambar berikut. Gambar ini dapat digunakan sebagai peta sederhana untuk menentukan derajat hubungan keluarga dari sudut pandang wajib pajak.

Ikuti Jalur Keluarganya
Untuk membaca gambar tersebut, mulai dari “Saya (Wajib Pajak)”, lalu ikuti jalur keluarga menuju orang yang ingin diketahui derajatnya. Untuk hubungan garis lurus, caranya sederhana:
Wajib Pajak → Ayah/Ibu = derajat pertama.
Begitu pula:
Wajib Pajak → Anak = derajat pertama.
Sementara itu:
Wajib Pajak → Kakek/Nenek = derajat kedua.
Yang menarik adalah hubungan dengan kakak atau adik.
Kakak dan adik bukan keturunan langsung wajib pajak. Keduanya mempunyai leluhur bersama, yaitu orang tua. Untuk hubungan yang menyamping, ada cara sederhana untuk mengingatnya:
Naik ke leluhur bersama, lalu turun ke orang yang dicari.
Pada kakak atau adik, perhitungannya menjadi:
Wajib Pajak → Ayah/Ibu = 1 derajat
Ayah/Ibu → Kakak/Adik = 1 derajat
Total = 2 derajat
Karena itu, kakak atau adik merupakan keluarga sedarah derajat kedua.
Sekarang, lihat bagian paman dan bibi pada gambar. Paman atau bibi merupakan saudara dari ayah atau ibu wajib pajak. Perhitungannya:
Wajib Pajak → Ayah/Ibu = 1 derajat
Ayah/Ibu → Kakek/Nenek = 1 derajat
Kakek/Nenek → Paman/Bibi = 1 derajat
Total = 3 derajat
Dengan prinsip yang sama, keponakan berada pada derajat ketiga, sedangkan sepupu berada pada derajat keempat. Dalam hubungan menyamping, perhitungan dilakukan dari setiap pihak menuju leluhur bersama yang terdekat, kemudian tingkat hubungan tersebut dijumlahkan.
Jadi, perbedaannya bukan soal siapa yang terasa lebih dekat. Yang menentukan adalah posisi keduanya dalam hubungan keluarga.
Bagaimana dengan Keluarga karena Perkawinan?
PMK-44/2026 tidak hanya mencakup keluarga sedarah, tetapi juga keluarga semenda sampai dengan derajat kedua. Hubungan semenda merupakan hubungan keluarga yang timbul karena perkawinan. Dalam konsep KUHPerdata, derajat hubungan semenda dihitung dengan cara yang sama seperti hubungan sedarah.
Bagian kanan bawah gambar menunjukkan contohnya. Mertua merupakan keluarga semenda derajat pertama, sedangkan saudara ipar merupakan keluarga semenda derajat kedua.
Untuk memahami derajat semenda, kita dapat melihat derajat hubungan sedarah pasangan dengan anggota keluarganya tersebut. Orang tua pasangan merupakan hubungan sedarah derajat pertama bagi pasangan. Karena itu, orang tersebut menjadi mertua dengan derajat semenda pertama bagi wajib pajak. Demikian pula, saudara kandung pasangan merupakan hubungan sedarah derajat kedua bagi pasangan. sehingga menjadi saudara ipar dengan derajat semenda kedua bagi Wajib Pajak.
Ada satu hal penting yang perlu diperhatikan dari gambar tersebut: suami atau istri tidak diberi angka derajat. Hal ini karena PMK-44/2026 menyebut suami dan istri secara tersendiri dalam definisi keluarga, sedangkan batas sampai dengan derajat kedua digunakan untuk hubungan sedarah atau semenda.
Karena itu, dalam membaca definisi keluarga pada PMK-44/2026, pasangan tidak perlu terlebih dahulu diberi angka derajat untuk menentukan hubungan dengan mertua atau saudara ipar. Angka pada gambar menunjukkan derajat hubungan sedarah atau semenda, sedangkan suami atau istri merupakan kategori keluarga yang disebut tersendiri.
Pengecualian kompetensi bagi keluarga juga tidak berarti seluruh persyaratan sebagai kuasa menjadi tidak berlaku. Penunjukan tetap dilakukan dengan surat kuasa khusus. Pasal 7 PMK-44/2026 mengatur bahwa apabila kuasa merupakan keluarga, surat kuasa khusus harus dilengkapi dokumen pendukung yang membuktikan hubungan keluarga, seperti salinan kartu keluarga atau surat pernyataan pemberi kuasa sesuai ketentuan.
Lalu bagaimana dengan paman yang berada pada derajat ketiga?
Paman tidak termasuk keluarga yang memperoleh pengecualian dari persyaratan kompetensi. Namun, hal itu bukan berarti paman dilarang menjadi kuasa wajib pajak. Jika ditunjuk melalui kategori kuasa lainnya, persyaratan yang berlaku bagi kategori tersebut tetap harus dipenuhi.
PMK-44/2026 membedakan keluarga dari konsultan pajak dan pihak lain sebagai pihak yang dapat ditunjuk sebagai kuasa. Ketika menentukan apakah seseorang termasuk keluarga dalam PMK-44/2026, jangan mulai dari pertanyaan “seberapa dekat hubungan saya dengan dia?” Mulailah dengan pertanyaan:
“Dari saya menuju dia, harus melewati siapa saja?”
Untuk hubungan sedarah yang menyamping, naik ke leluhur bersama, lalu turun ke orang yang dicari. Itulah sebabnya kakak termasuk derajat kedua, sementara paman sudah berada pada derajat ketiga. Perbedaan tersebut menentukan apakah seseorang termasuk keluarga yang memperoleh pengecualian dari persyaratan kompetensi sebagai kuasa wajib pajak.
*)Artikel ini merupakan pendapat pribadi penulis dan bukan cerminan sikap instansi tempat penulis bekerja.
Konten yang terdapat pada halaman ini dapat disalin dan digunakan kembali untuk keperluan nonkomersial. Namun, kami berharap pengguna untuk mencantumkan sumber dari konten yang digunakan dengan cara menautkan kembali ke halaman asli. Semoga membantu.
- 14 kali dilihat