
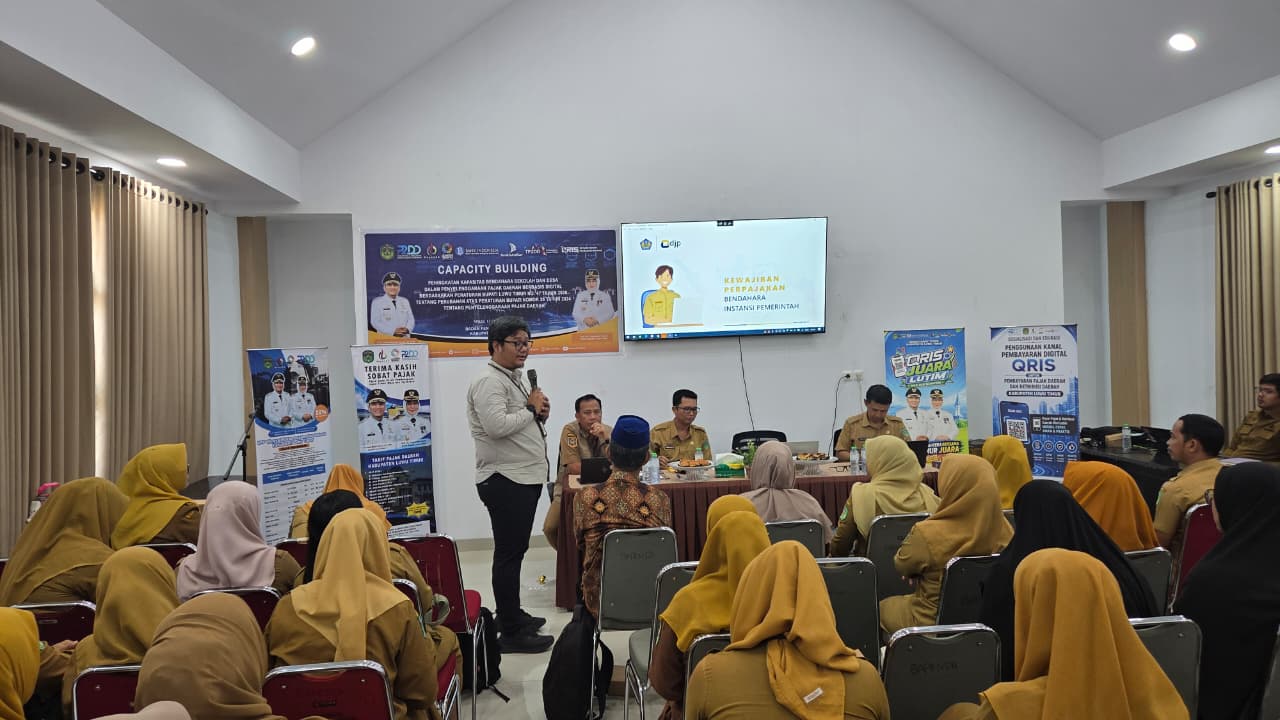
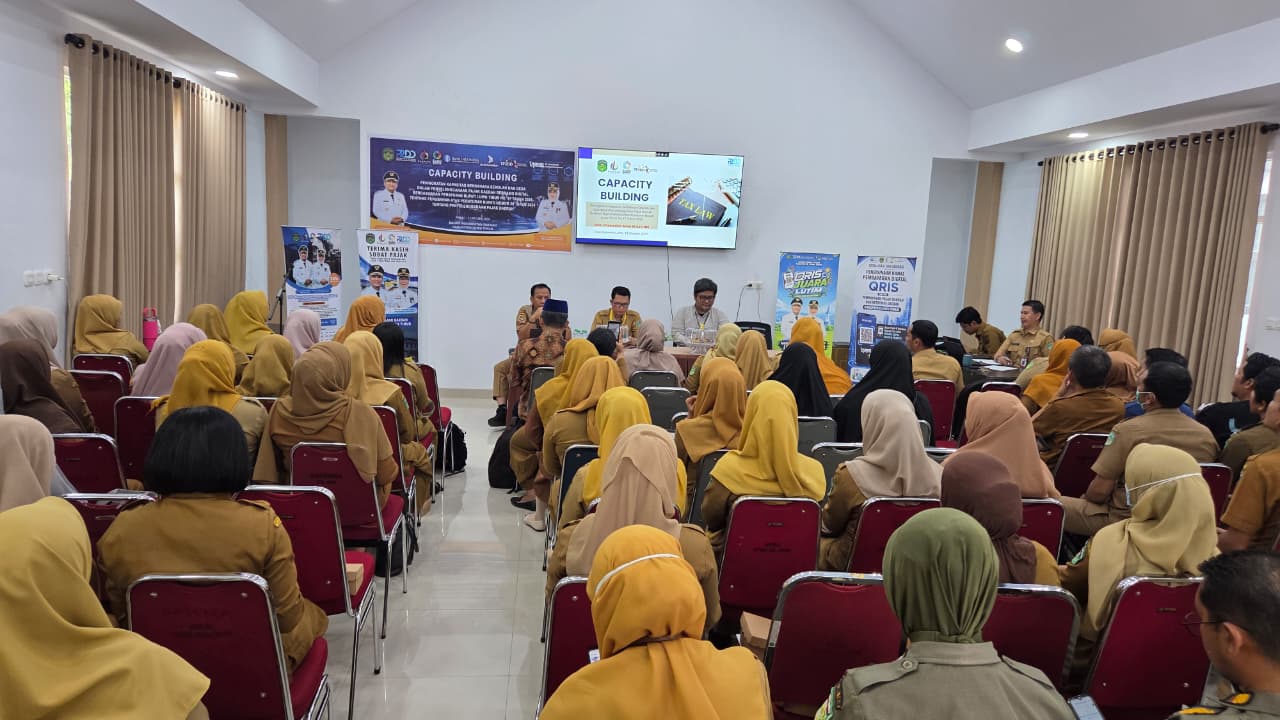
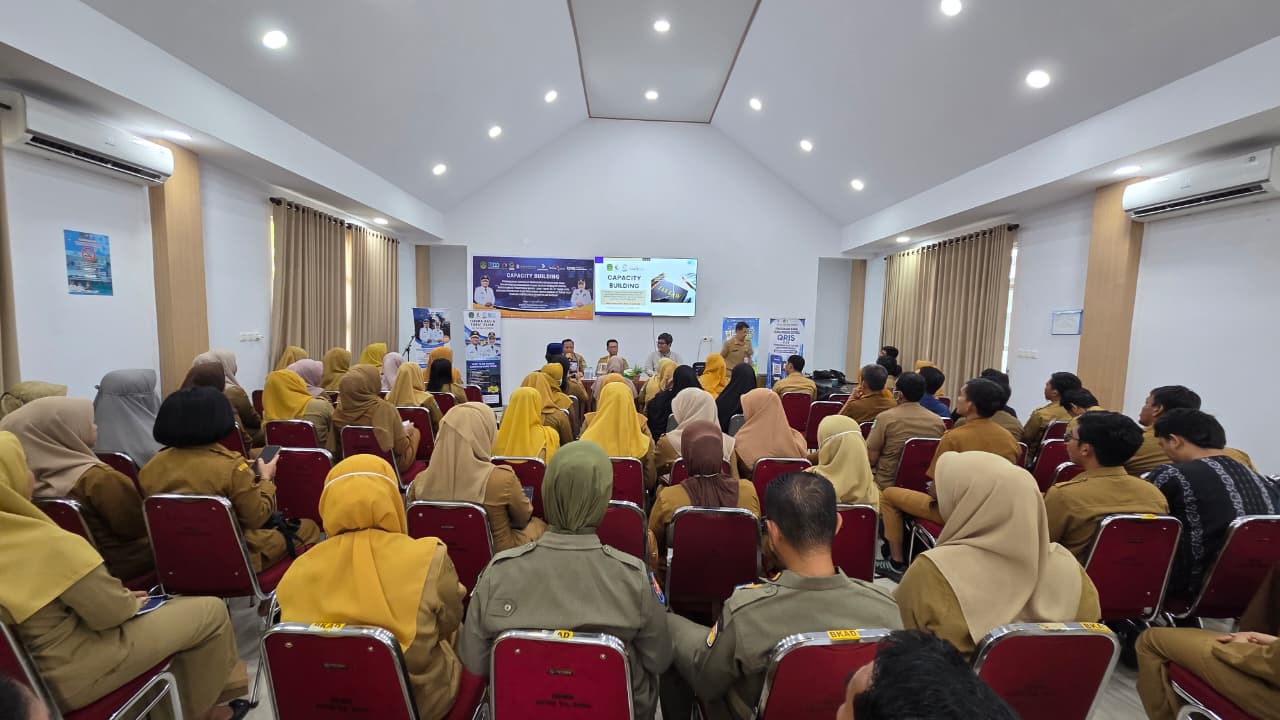

Kantor Pelayanan, Penyuluhan, dan Konsultasi Perpajakan (KP2KP) Malili bersama Badan Pendapatan Daerah (Bapenda) Kabupaten Luwu Timur menggelar kegiatan sosialisasi perpajakan di Aula Bapenda Kabupaten Luwu Timur (Selasa, 13/10/2026).
Kegiatan ini bertujuan memperkuat pemahaman aparatur pemerintah daerah mengenai kewajiban perpajakan, baik pajak pusat maupun pajak daerah, sekaligus mendorong tertib administrasi di lingkungan organisasi perangkat daerah (OPD).
Kegiatan ini menjadi berbeda karena selain bendahara OPD, juga menghadirkan sejumlah wajib pajak prominen pelaku usaha di wilayah Luwu Timur. Kabupaten Luwu Timur sendiri secara karakter merupakan wilayah strategis dengan adanya proyek strategis nasional (PSN) di wilayah Malili berupa kawasan industri Indonesia Huali Industry Park (IHIP) yang pada tahun 2026 sudah dimulai pembangunannya.
Kepala KP2KP Malili, Chakim Yudha Perdana, memaparkan sejumlah materi yang krusial, seperti pengenalan pajak pusat dan pajak daerah, perbedaan mendasar antara keduanya, serta kewajiban perpajakan yang melekat pada instansi pemerintah daerah.
Dirinya menegaskan bahwa kewajiban instansi pemerintah tidak berhenti pada penyetoran pajak ke kas negara, tetapi juga mencakup pelaporan Surat Pemberitahuan (SPT) Masa secara berkala.
Chakim menjelaskan bahwa pajak pusat adalah pajak yang kewenangan pemungutannya berada pada pemerintah pusat dan dikelola oleh Direktorat Jenderal Pajak (DJP), dengan hasil penerimaannya masuk ke anggaran pendapatan dan belanja negara (APBN).
“Sementara itu, pajak daerah merupakan pajak yang dipungut oleh pemerintah daerah, baik provinsi maupun kabupaten/kota, melalui badan atau dinas pendapatan daerah, dan hasilnya digunakan untuk membiayai anggaran pendapatan dan belanja daerah (APBD). Perbedaan kewenangan ini menjadi penting bagi instansi pemerintah daerah agar tidak keliru dalam memenuhi kewajiban perpajakan sesuai rezim yang berlaku,” tuturnya.
Terkait kewajiban perpajakan instansi pemerintah, pemerintah daerah berperan sebagai pemungut atau pemotong pajak atas pengeluaran yang dilakukan. Pajak yang telah dipotong atau dipungut dan disetor ke kas negara wajib dilaporkan melalui SPT Masa.
"Jadi, ketika sudah disetor, bukan berarti kewajibannya sudah selesai. Tetapi, juga harus dilaporkan dalam Surat Pemberitahuan (SPT) sesuai dengan masa pajaknya" jelas Kepala KP2KP Malili.
Beberapa jenis SPT yang menjadi kewajiban bendahara antara lain SPT Masa PPh Pasal 21, SPT Masa PPh Unifikasi, dan SPT Masa PPN. Penjelasan ini sejalan dengan ketentuan dalam peraturan menteri keuangan yang mengatur bahwa instansi pemerintah wajib melaporkan pemotongan dan/atau pemungutan serta penyetoran pajak yang dilakukan dalam satu masa pajak ke kantor pelayanan pajak tempat instansi terdaftar.
Kepala KP2KP Malili juga mengingatkan bahwa setiap pajak yang menjadi kewajiban instansi pemerintah termasuk pemerintah daerah memiliki batas waktu penyetoran dan pelaporan.
Kegiatan sosialisasi ini merupakan bagian dari rangkaian pendampingan yang telah dilakukan KP2KP Malili terhadap bendahara instansi di lingkungan Pemerintah Kabupaten Luwu Timur.
Melalui sosialisasi ini, para pemangku kepentingan terkait tidak hanya memahami aspek teoretis perpajakan, tetapi juga mampu menerapkan kewajiban perpajakan secara tepat waktu dan akurat.
| Pewarta: Muhammad Naufal Rayhan |
| Kontributor Foto: Atitar Wodha Rabbani |
| Editor: Sumin |
*)Konten yang terdapat pada halaman ini dapat disalin dan digunakan kembali untuk keperluan nonkomersial. Namun, kami berharap pengguna untuk mencantumkan sumber dari konten yang digunakan dengan cara menautkan kembali ke halaman asli. Semoga membantu.