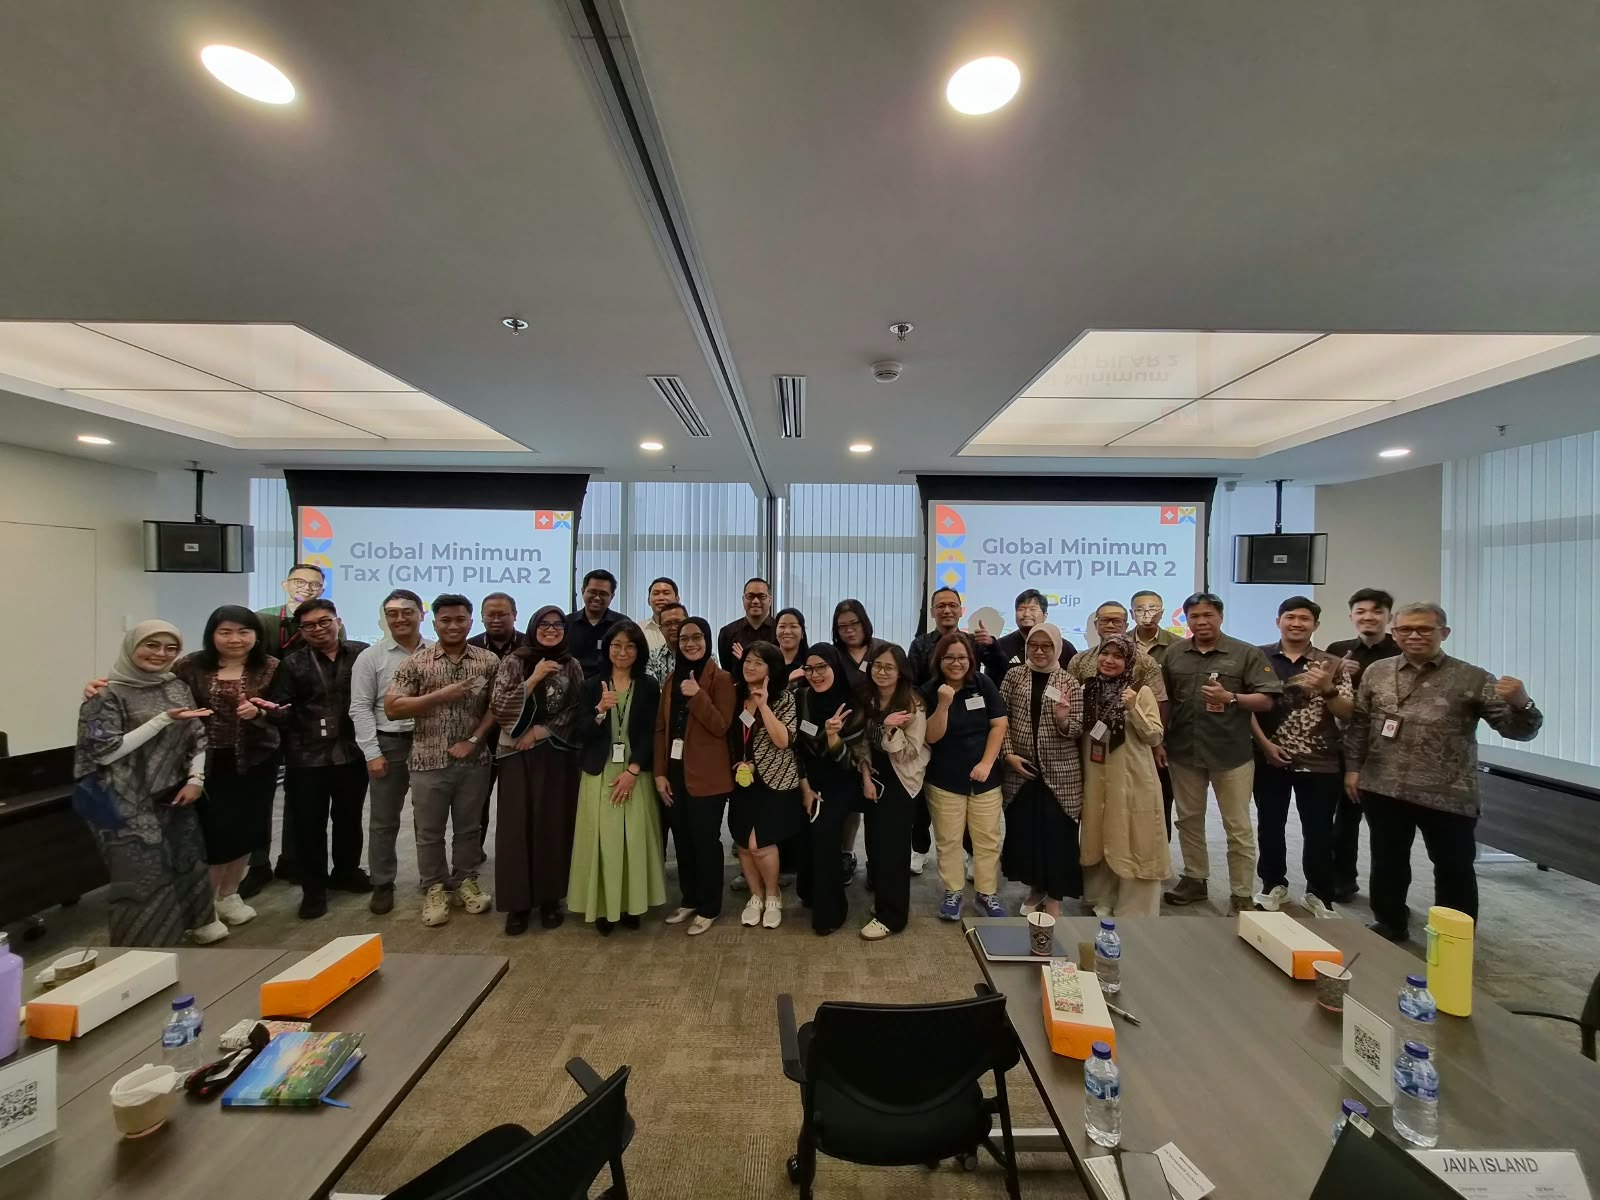
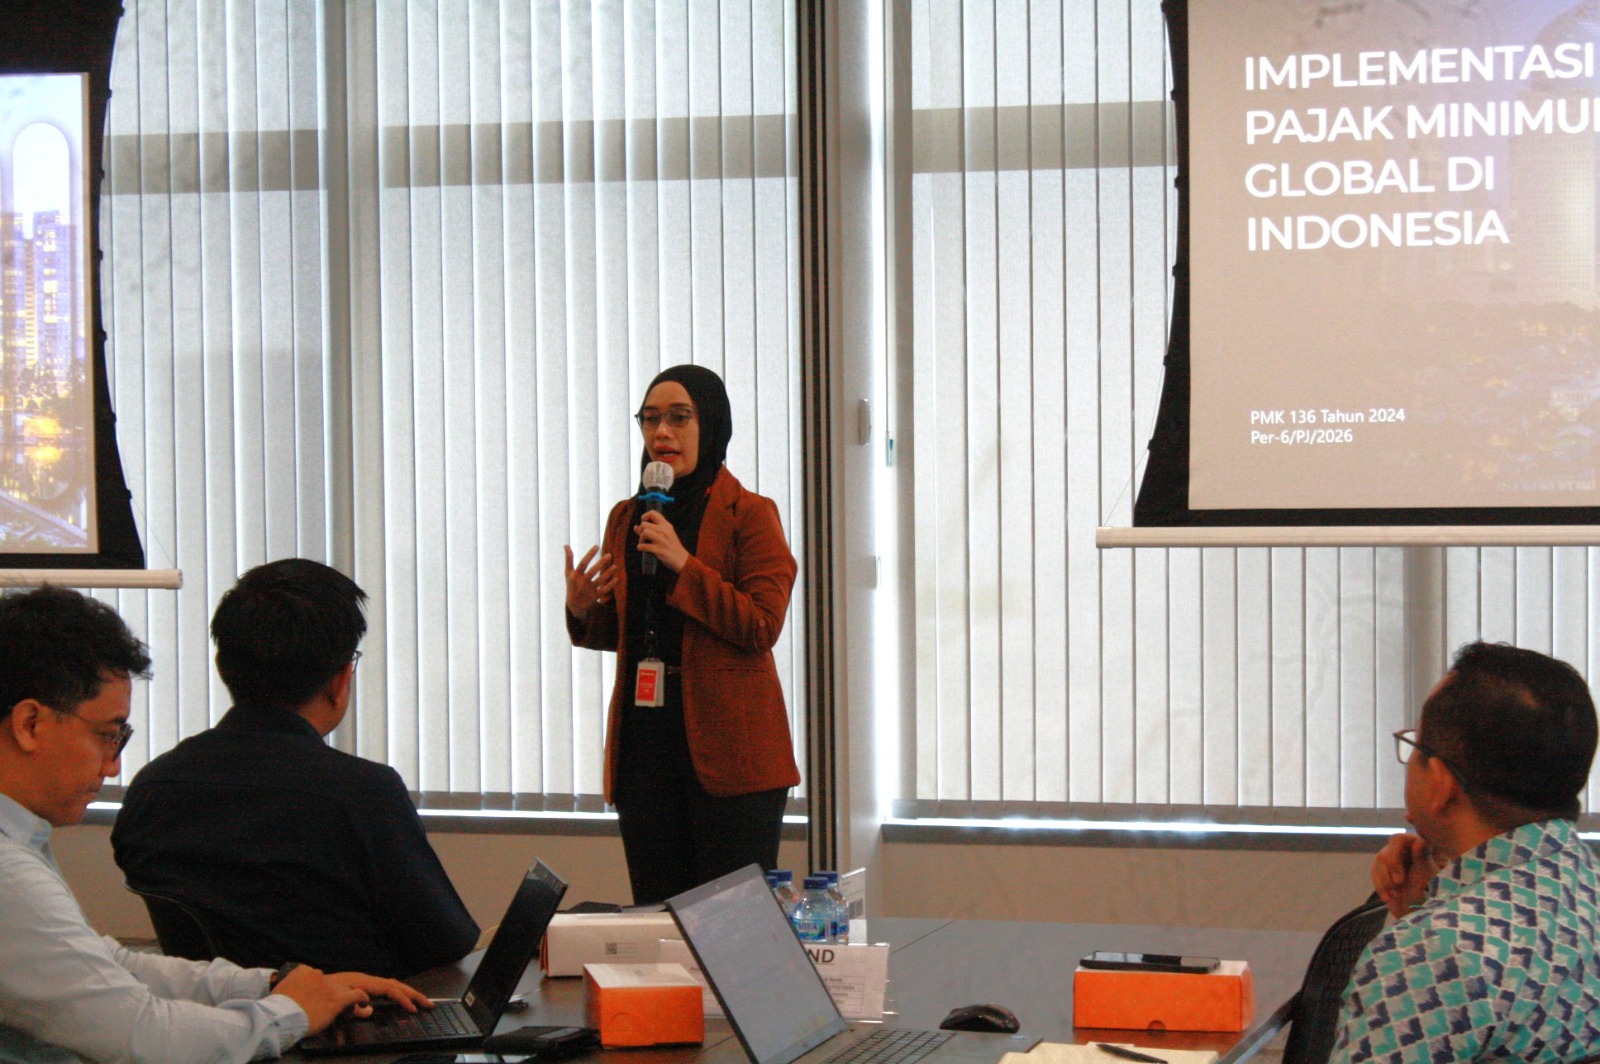
Untuk meningkatkan pemahaman dan kepatuhan terhadap ketentuan pajak minimum global, PT Marubeni Indonesia menyelenggarakan kegiatan edukasi bertajuk "Pajak Minimum Global dan Tata Cara Pelaporan SPT Tahunan PPh dalam rangka GloBE".
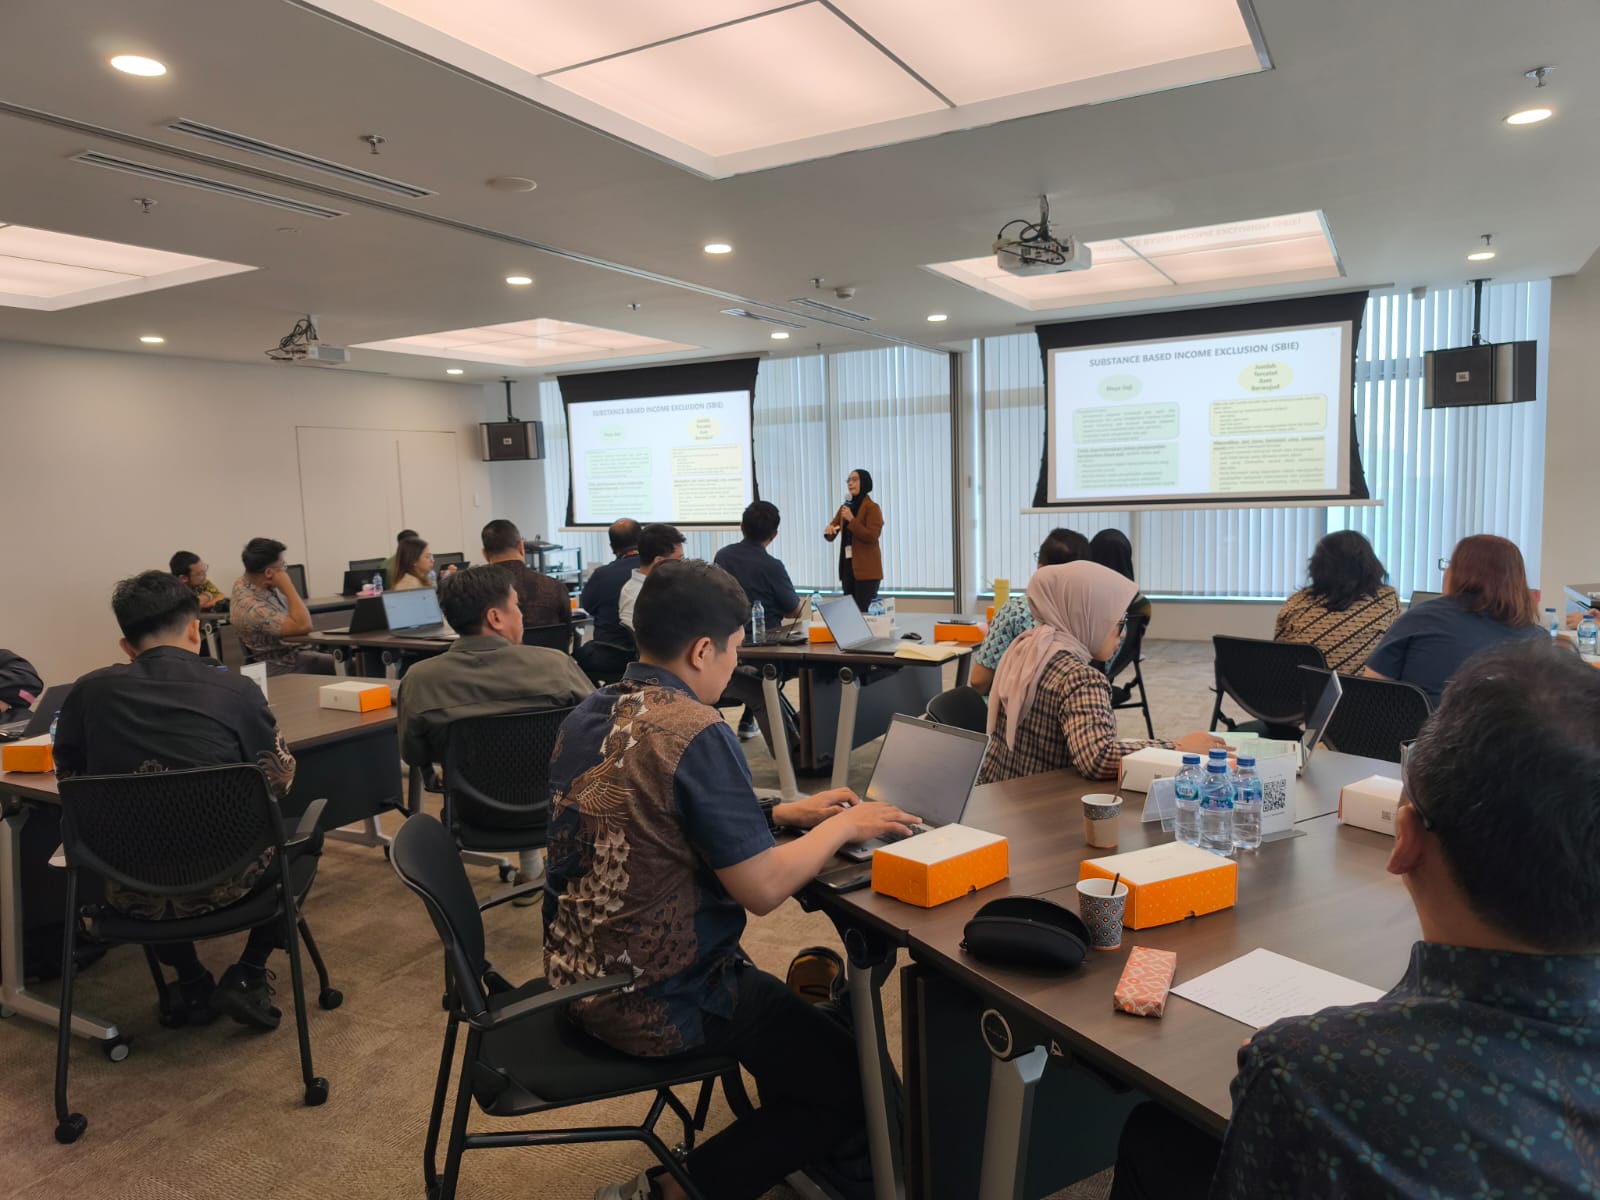
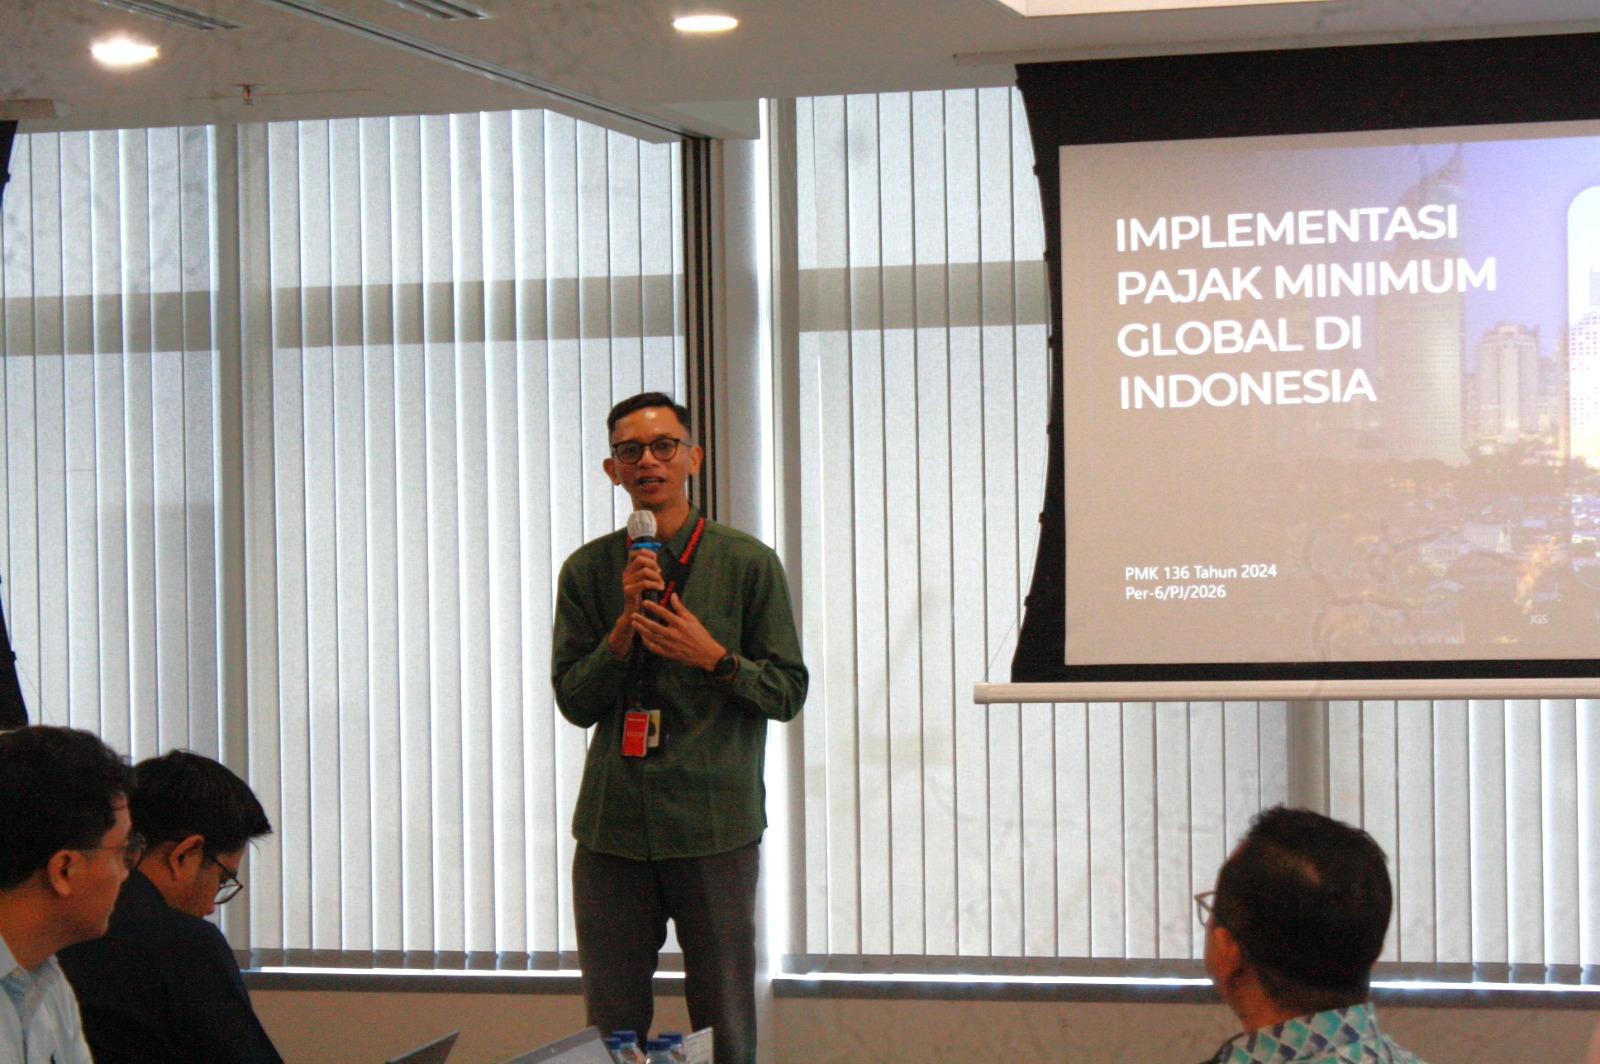
Kegiatan yang berlangsung secara luring di kantor PT Marubeni Indonesia, Jalan Jenderal Sudirman Kav. 5-6, Jakarta (Selasa, 22/9/2026), tersebut menghadirkan penyuluh pajak Direktorat Jenderal Pajak (DJP), Choirun Nisa’ dan Agus Sugianto, sebagai narasumber.
Sebanyak 30 peserta yang merupakan perwakilan perusahaan dalam lingkungan Marubeni Group di Indonesia mengikuti kegiatan ini. Peserta berasal dari PT Marubeni Indonesia, PT Matlamat Cakera Canggih, PT Surya Artha Nusantara Finance, PT Tanjungenim Lestari Pulp and Paper, PT Megapolis Manunggal Industri Development, PT Musi Hutan Persada, dan PT Unipres Indonesia.
Dalam kegiatan tersebut, kedua penyuluh pajak menyampaikan materi mengenai latar belakang dan tujuan pajak minimum global, cakupan wajib pajak GloBE, mekanisme penerapan global minimum tax (GMT), penghitungan top-up tax, safe harbour, pelaporan SPT Tahunan PPh dalam rangka GloBE, hingga penyampaian GloBE information return (GIR) dan notifikasi GloBE.
Penyuluh pajak, Choirun Nisa’, menjelaskan bahwa langkah awal yang perlu dilakukan perusahaan untuk menentukan statusnya dalam cakupan GloBE adalah menelaah laporan keuangan konsolidasian grup usaha. Menurutnya, penentuan cakupan diawali dengan melihat omzet konsolidasian pada tingkat entitas induk utama.
“Silakan cek laporan konsolidasian di tingkat entitas induk utama untuk tahun pajak 2021 sampai dengan 2024. Apabila dalam setidaknya dua tahun omzet konsolidasian mencapai 750 juta euro, maka grup tersebut masuk dalam cakupan wajib pajak GloBE. Untuk periode penghasilan kurang dari 12 bulan, penghasilannya dilakukan penyetahunan,” jelas Choirun.
Selain itu, narasumber juga menegaskan bahwa kehadiran GMT mengubah pertimbangan perpajakan global yang selama ini mendorong pergeseran laba ke yurisdiksi bertarif rendah. Agus Sugianto menjelaskan bahwa manfaat dari strategi tersebut menjadi berkurang karena adanya mekanisme pemungutan pajak tambahan.
“Dulu, motif melakukan manipulasi transfer pricing adalah untuk menggeser laba ke negara dengan tarif pajak rendah. Dengan adanya GMT, ketika effective tax rate (ETR) berada di bawah 15 persen, manfaat dari pergeseran tersebut akan ditarik kembali melalui mekanisme top-up tax, baik melalui QDMTT, IIR, maupun UTPR,” ujar Agus.
Dalam sesi diskusi, peserta dari PT Matlamat Cakera Canggih menanyakan dampak aturan GMT pilar two terhadap entitas di Indonesia, khususnya terkait kewajiban pajak tambahan yang mungkin timbul.
Menjawab pertanyaan tersebut, Choirun Nisa’ menjelaskan bahwa apabila grup usaha telah memenuhi kriteria sebagai wajib pajak GloBE, maka terdapat kewajiban administrasi yang harus dipenuhi sejak tahun pertama penerapan.
“Apabila Grup Marubeni termasuk dalam cakupan wajib pajak GloBE, maka wajib melakukan penambahan status paling lambat sembilan bulan setelah berakhirnya tahun pengenaan GloBE yang pertama, yaitu tahun 2025. Selanjutnya, apabila hasil penghitungan menunjukkan ETR Grup Marubeni di Indonesia kurang dari 15 persen, akan timbul kewajiban pembayaran top-up tax,” terang Choirun.
Ia juga menambahkan bahwa selain kewajiban pembayaran pajak tambahan, perusahaan yang termasuk dalam cakupan GloBE harus memenuhi kewajiban pelaporan.
“Wajib pajak juga perlu memenuhi kewajiban pelaporan melalui SPT Tahunan PPh dalam rangka GloBE, serta menyampaikan notifikasi atau GloBE information return sesuai ketentuan yang berlaku,” tambahnya.
Melalui kegiatan ini, peserta memperoleh pemahaman yang lebih komprehensif mengenai aspek substantif maupun administratif Pajak Minimum Global. DJP berharap pemahaman tersebut dapat membantu kelompok usaha dalam mempersiapkan implementasi ketentuan GloBE secara tepat dan sesuai regulasi.
| Pewarta: Gede Suarnaya |
| Kontributor Foto: Tim Dokumentasi Marubeni Group |
| Editor: Mohamad Ari |
*)Konten yang terdapat pada halaman ini dapat disalin dan digunakan kembali untuk keperluan nonkomersial. Namun, kami berharap pengguna untuk mencantumkan sumber dari konten yang digunakan dengan cara menautkan kembali ke halaman asli. Semoga membantu.
- 18 views