Mengatur Akses, Melindungi Informasi: Tata Kelola Data Pajak Karyawan di Era Coretax
Oleh: Soraya Fitriyanti, pegawai Direktorat Jenderal Pajak
Pajak tidak hanya berbicara mengenai kewajiban menghitung, membayar, dan melaporkan pajak kepada negara. Dalam praktik administrasi perpajakan, terdapat satu aspek penting yang sering kali menjadi perhatian, yaitu bagaimana menjaga keamanan dan kerahasiaan informasi wajib pajak. Ketika sistem perpajakan semakin terdigitalisasi, data yang dikelola tidak hanya semakin banyak, tetapi juga memiliki tingkat sensitivitas yang semakin tinggi.
Salah satu informasi yang perlu mendapatkan perlindungan adalah data penghasilan karyawan. Dalam proses administrasi pajak penghasilan (PPh) Pasal 21, perusahaan memiliki tanggung jawab untuk melakukan pemotongan pajak atas penghasilan karyawan serta menerbitkan bukti potong sebagai dokumen perpajakan. Di dalam dokumen tersebut, terdapat informasi yang bersifat pribadi, seperti besaran penghasilan dan perhitungan pajak yang menjadi bagian dari hak privasi karyawan.
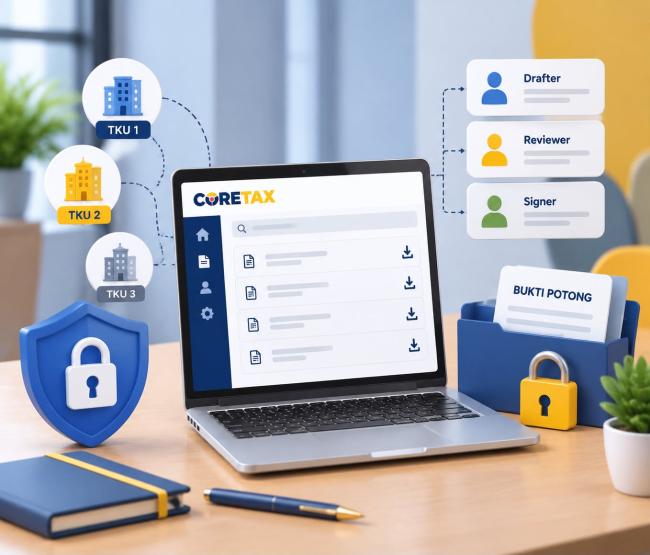
Perubahan sistem administrasi perpajakan melalui Coretax DJP membawa pendekatan baru dalam pengelolaan data tersebut. Coretax tidak hanya menghadirkan digitalisasi layanan perpajakan, tetapi juga memperkenalkan konsep pengaturan akses berdasarkan kebutuhan dan kewenangan pengguna. Melalui pengaturan tempat kegiatan usaha (TKU) dan role pengguna, perusahaan dapat mengelola siapa saja yang memiliki akses terhadap informasi perpajakan tertentu. Hal ini menjadi penting karena dalam sebuah perusahaan, tidak semua pihak membutuhkan akses terhadap seluruh informasi pajak. Pemisahan kewenangan menjadi bagian dari tata kelola yang baik untuk memastikan agar informasi sensitif tetap terlindungi.
Data Gaji Karyawan, Informasi Sensitif dalam Administrasi Pajak
Dalam hubungan kerja, informasi mengenai gaji merupakan salah satu data yang memiliki tingkat kerahasiaan tinggi. Perusahaan mungkin memiliki ratusan hingga ribuan karyawan dengan struktur penghasilan yang berbeda-beda. Ketika data tersebut masuk dalam proses administrasi perpajakan, informasi penghasilan menjadi bagian dari dokumen yang harus dikelola secara hati-hati. Bukti potong PPh Pasal 21 bukan sekadar dokumen administratif untuk kebutuhan pelaporan pajak. Dokumen tersebut menunjukkan bahwa atas penghasilan yang diterima karyawan telah dilakukan pemotongan pajak sesuai ketentuan yang berlaku. Karena itu, bukti potong memiliki informasi yang berkaitan langsung dengan kondisi finansial seseorang.
Dalam sistem manual atau sistem digital yang tidak memiliki pengaturan akses memadai, risiko keterbukaan data dapat meningkat. Misalnya, pegawai administrasi yang hanya bertugas mengelola pajak untuk satu bagian perusahaan dapat memperoleh akses terhadap informasi penghasilan seluruh karyawan. Kondisi tersebut tentu tidak ideal dari sisi pengendalian internal. Oleh karena itu, pengelolaan data perpajakan modern tidak hanya membutuhkan sistem yang mampu menyimpan dan mengolah data, tetapi juga sistem yang mampu mengatur batasan akses sesuai dengan tanggung jawab masing-masing pengguna.
Ketika Satu Akses Membuka Terlalu Banyak Informasi
Dalam perusahaan dengan struktur organisasi sederhana, pengelolaan pajak mungkin hanya dilakukan oleh satu atau dua orang. Namun, kondisi berbeda dapat terjadi pada perusahaan besar yang memiliki banyak cabang, unit usaha, atau bagian administrasi yang berbeda. Sebelum adanya sistem pengelolaan akses yang lebih fleksibel, tantangan yang sering muncul adalah bagaimana memberikan kewenangan kepada pegawai tertentu tanpa membuka seluruh informasi perusahaan. Sebagai contoh, seorang staf administrasi yang bertanggung jawab terhadap penggajian karyawan di satu unit usaha tidak selalu membutuhkan akses terhadap data penghasilan pegawai dari unit lainnya.
Pemisahan tugas menjadi prinsip penting dalam tata kelola administrasi. Orang yang bertugas membuat dokumen pajak belum tentu harus memiliki kewenangan untuk melihat seluruh data perusahaan. Begitu pula pihak yang melakukan persetujuan atau penandatanganan dokumen tidak selalu membutuhkan akses yang sama dengan pihak penyusun dokumen. Melalui pendekatan ini, perusahaan dapat menerapkan prinsip need to know, yaitu memberikan akses informasi hanya kepada pihak yang memang membutuhkan untuk menjalankan tugasnya.
TKU dan Konsep Akses Berbeda dalam Coretax
Salah satu fitur yang mendukung pengaturan tersebut dalam Coretax adalah konsep tempat kegiatan usaha (TKU). TKU merupakan setiap tempat kegiatan usaha, termasuk bagian manajemen yang menjadi bagian dari administrasi wajib pajak. Dalam penerapannya, penambahan TKU dapat dimanfaatkan untuk membedakan pengelolaan akses antarbagian dalam perusahaan. Dengan adanya TKU yang berbeda, perusahaan dapat mengatur kewenangan pengguna sesuai dengan unit atau kegiatan yang menjadi tanggung jawabnya.
Sebagai contoh, sebuah perusahaan dapat memiliki TKU pertama untuk pengelolaan administrasi penggajian direksi, dan TKU kedua untuk pengelolaan administrasi penggajian staf. Meskipun kedua TKU tersebut masih berada dalam satu entitas perusahaan, pengaturan aksesnya dapat dibuat berbeda. Hal ini membantu perusahaan mengurangi risiko terbukanya informasi yang tidak diperlukan oleh pengguna tertentu.
Namun, perlu dipahami bahwa banyaknya TKU tidak berarti perusahaan memiliki banyak pelaporan pajak yang berbeda. Data perpajakan tetap akan terintegrasi sesuai konsep administrasi dalam Coretax. TKU berfungsi sebagai bagian dari pengelolaan aktivitas dan kewenangan, bukan sebagai pemisahan kewajiban pajak.
Menentukan Role Pengguna untuk Mengendalikan Akses
Selain TKU, Coretax juga menerapkan konsep role atau peran pengguna. Role menentukan kewenangan yang diberikan kepada seseorang ketika mengakses sistem perpajakan. Pengaturan role menjadi bagian penting karena setiap pegawai memiliki fungsi yang berbeda dalam proses administrasi pajak.
Beberapa kewenangan yang dapat diberikan antara lain:
- drafter e-Bupot PPh Masa Pasal 21/26, yaitu pihak yang memiliki kewenangan untuk menyusun dokumen bukti potong;
- penandatangan e-Bupot PPh Masa Pasal 21/26, yaitu pihak yang memberikan persetujuan atau tanda tangan elektronik terhadap dokumen;
- penandatangan surat pemberitahuan (SPT) masa PPh Pasal 21, yaitu pihak yang memiliki kewenangan untuk melakukan proses penandatanganan laporan pajak.
Pemberian role tersebut harus dilakukan secara cermat. Kesalahan dalam memberikan akses dapat menyebabkan seseorang memperoleh kewenangan lebih besar dari yang seharusnya. Karena itu, perusahaan perlu memahami bahwa pengaturan role bukan hanya persoalan teknis penggunaan aplikasi, tetapi juga bagian dari sistem pengendalian internal perusahaan.
Cara Mengatur TKU dan Role pada Coretax
Untuk melakukan penambahan TKU, wajib pajak badan dapat masuk ke akun Coretax menggunakan akses person in charge (PIC). Setelah masuk, pengguna dapat menuju menu “Portal Saya” > “Profil Saya” > “Informasi Umum”. Pada bagian “Tempat Kegiatan Usaha/Sub Unit”, pengguna dapat memilih menu tambah dan mengisi rincian TKU baru sesuai kebutuhan perusahaan.
Setelah TKU dibuat, langkah berikutnya adalah mengatur role pengguna melalui menu. Melalui menu “Portal Saya” > “Profil Saya” > “Wakil/Kuasa Saya”, PIC TKU yang telah didaftarkan dapat diberikan kewenangan tertentu melalui fitur “Assign Roles”. Perusahaan dapat menentukan apakah pengguna tersebut hanya berperan sebagai penyusun dokumen atau juga memiliki kewenangan sebagai penandatangan. Pengaturan ini memungkinkan perusahaan membangun struktur akses yang lebih sesuai dengan kebutuhan operasional.
Tantangan Digitalisasi
Digitalisasi perpajakan memberikan banyak kemudahan, tetapi teknologi tetap membutuhkan pengelolaan yang baik. Sistem yang memiliki fitur keamanan sekalipun dapat menghadapi risiko apabila pengguna tidak memahami cara mengatur kewenangan dengan benar. Dalam konteks Coretax, perusahaan perlu memastikan bahwa pemberian akses dilakukan berdasarkan struktur pekerjaan yang jelas. Setiap role harus diberikan kepada pihak yang memang memiliki tanggung jawab tersebut.
Selain itu, perusahaan juga perlu melakukan evaluasi secara berkala terhadap daftar pengguna yang memiliki akses. Perubahan posisi pegawai, perpindahan tugas, atau berakhirnya hubungan kerja perlu diikuti dengan penyesuaian kewenangan dalam sistem. Dengan demikian, keamanan data perpajakan tidak hanya bergantung pada teknologi, tetapi juga pada kedisiplinan organisasi dalam menerapkan tata kelola informasi.
Menuju Administrasi Pajak Digital yang Aman dan Terpercaya
Kehadiran Coretax menjadi bagian dari perjalanan reformasi administrasi perpajakan Indonesia menuju sistem yang lebih terintegrasi, modern, dan transparan. Namun, transparansi bukan berarti seluruh informasi dapat diakses oleh semua pihak. Transparansi tetap harus berjalan bersama dengan perlindungan data dan pengendalian akses. Melalui konsep TKU dan pengaturan role pengguna, perusahaan memiliki kesempatan untuk mengelola administrasi pajaknya dengan lebih aman. Data gaji karyawan yang bersifat sensitif dapat tetap terlindungi, sementara proses pemenuhan kewajiban perpajakan tetap berjalan secara efektif.
Pada akhirnya, sistem perpajakan digital yang baik bukan hanya tentang kemudahan dalam melakukan transaksi atau pelaporan. Sistem tersebut juga harus mampu membangun kepercayaan melalui keamanan informasi. Karena dalam era digital, menjaga kerahasiaan data bukan lagi sekadar pilihan, melainkan bagian penting dari kepatuhan dan tata kelola perpajakan modern.
*)Artikel ini merupakan pendapat pribadi penulis dan bukan cerminan sikap instansi tempat penulis bekerja.
Konten yang terdapat pada halaman ini dapat disalin dan digunakan kembali untuk keperluan nonkomersial. Namun, kami berharap pengguna untuk mencantumkan sumber dari konten yang digunakan dengan cara menautkan kembali ke halaman asli. Semoga membantu.
- 19 views