Anak Berpenghasilan, SPT Orang Tua Jadi Kurang Bayar: Yuk Pahami DUK dan Coretax
Oleh: Siti Rosida, pegawai Direktorat Jenderal Pajak
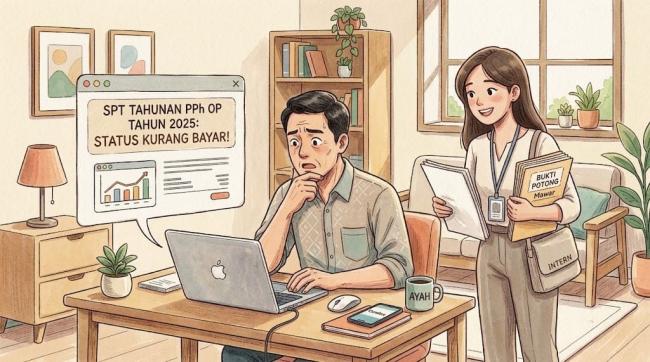
Bukti potong sudah di tangan dengan nominal yang sama seperti tahun lalu, tetapi status surat pemberitahuan (SPT) tahunan yang biasanya nihil kok jadi kurang bayar? Setelah ditelusuri, ternyata ada bukti potong anak yang terprepopulasi secara otomatis di isian SPT pada Coretax. Kasus ini terjadi pada Pak Budi, seorang karyawan di perusahaan swasta dengan status kawin dan dua tanggungan. Mari kita simak ilustrasi berikut.
Pada akhir Maret 2026, Pak Budi telah melaporkan SPT tahunan pajak penghasilan (PPh) orang pribadi tahun pajak 2025. Namun, Pak Budi bingung kenapa SPT tahunannya yang biasanya selalu nihil berubah jadi kurang bayar. Ternyata, terdapat notifikasi pada sistem Coretax Pak Budi yang memberitahukan adanya bukti potong PPh atas nama anaknya, Mawar. Mawar adalah mahasiswi semester akhir berusia 21 tahun yang menjalani program magang selama enam bulan pada tahun 2025 dengan penghasilan Rp3 juta per bulan, sehingga total penghasilannya adalah Rp18 juta.
Karena Mawar belum memiliki nomor pokok wajib pajak (NPWP) dan masih tercatat sebagai tanggungan keluarga, secara sistem administrasi perpajakan, penghasilannya digabungkan dengan penghasilan Pak Budi. Akibat penggabungan ini, status SPT tahunan Pak Budi yang biasanya selalu nihil berubah menjadi kurang bayar. Mengapa hal demikian bisa terjadi?
Mengenal Data Unit Keluarga dalam Coretax
Transformasi digital perpajakan melalui sistem Coretax merupakan langkah strategis Direktorat Jenderal Pajak (DJP) untuk mengintegrasikan data perpajakan yang berbasis keluarga. Salah satu fitur utamanya adalah data unit keluarga (DUK) atau family tax unit (FTU). DUK memetakan seluruh anggota keluarga sebagai satu kesatuan ekonomi perpajakan.
Konsep DUK berlandaskan pada Pasal 8 Undang-Undang Pajak Penghasilan (UU PPh), yang memandang keluarga sebagai satu kesatuan ekonomis. Pemenuhan kewajiban perpajakannya dilakukan oleh kepala keluarga. Melalui mekanisme prepopulation, data transaksi perpajakan seperti bukti potong PPh yang menggunakan nomor induk kependudukan (NIK) anggota keluarga berstatus tanggungan akan otomatis masuk ke dalam SPT tahunan kepala unit keluarga.
Namun, perlu dicermati bahwa cakupan DUK berbeda dengan penentuan penghasilan tidak kena pajak (PTKP) sebagaimana diatur dalam Pasal 7 UU PPh. DUK menggambarkan keseluruhan unit ekonomi keluarga, sehingga anggota keluarga yang tercantum dalam DUK tidak otomatis dapat diklaim sebagai pengurang PTKP.
Penggabungan Penghasilan Anak: Belum Dewasa vs Dewasa
Berdasarkan Pasal 8 ayat (4) UU PPh dan PER-7/PJ/2025, penghasilan anak yang belum dewasa wajib digabungkan dengan penghasilan orang tuanya. Yang dimaksud dengan anak belum dewasa adalah anak yang belum berusia 18 tahun dan belum pernah menikah. Dari perspektif fiskal, penggabungan ini bertujuan mencegah praktik penghindaran pajak melalui pemecahan penghasilan (income splitting) kepada anggota keluarga yang berada pada lapisan tarif lebih rendah.
Permasalahan timbul ketika aturan ini bersinggungan dengan anak yang sudah dewasa (berusia 18 tahun ke atas) seperti Mawar. Secara hukum perpajakan, anak berusia 21 tahun bukan lagi kategori "anak belum dewasa". Penghasilan magang Mawar sebesar Rp18 juta selama enam bulan—atau setara Rp36 juta setahun—sebenarnya masih berada di bawah ambang batas PTKP orang pribadi sebesar Rp54 juta per tahun. Jika berdiri sendiri, Mawar secara ekonomis belum layak dikenai pajak.
Namun, ketika penghasilan tersebut secara otomatis terprepopulasi dan digabungkan ke dalam SPT kepala keluarga yang sudah dikenai lapisan tarif PPh lebih tinggi, penghasilan anak tersebut memperbesar total dasar pengenaan pajak keluarga. Akibatnya, PPh terutang meningkat dan kredit pajak orang tua menjadi kurang dari jumlah PPh terutang, sehingga menyebabkan status SPT menjadi kurang bayar.
Namun, penggabungan penghasilan anak yang belum dewasa tersebut tidak selalu membuat status SPT kepala keluarga menjadi kurang bayar. Ada kalanya tetap membuat status SPT-nya menjadi nihil atau bahkan lebih bayar, tergantung dari besaran penghasilan dan PTKP kepala keluarga yang bersangkutan. Dalam kasus Pak Budi, penghasilan Pak Budi memiliki nominal yang jauh lebih besar daripada batasan PTKP-nya.
Solusi Administrasi dan Langkah Antisipasi
Terlepas dari itu, terdapat beberapa langkah yang perlu dilakukan terkait penghasilan anak yang sudah dewasa menurut ketentuan perpajakan.
Pertama, pendaftaran NPWP mandiri untuk anak dewasa. Anak yang telah berusia 18 tahun ke atas dan memiliki penghasilan disarankan untuk mendaftarkan NPWP secara mandiri. Dengan memiliki NPWP sendiri, anak dapat melaksanakan kewajiban pelaporan SPT tahunan terpisah dari orang tuanya.
Kedua, penyesuaian status unit perpajakan pada DUK Coretax. Wajib pajak dapat mengubah status unit perpajakan anak yang telah dewasa dan berpenghasilan menjadi "bukan tanggungan" pada sistem DUK. Dengan perubahan status ini, data transaksi perpajakan atau bukti potong atas nama anak tidak akan terprepopulasi secara otomatis ke dalam SPT tahunan kepala keluarga.
Kesimpulan
Penerapan Coretax dan DUK merupakan kemajuan dalam transparansi perpajakan Indonesia. Meski demikian, penanganan atas status anak dewasa berpenghasilan harus dipahami secara tepat oleh Kawan Pajak agar niat baik untuk patuh tidak terhalang oleh kebingungan administrasi.
*)Artikel ini merupakan pendapat pribadi penulis dan bukan cerminan sikap instansi tempat penulis bekerja.
Konten yang terdapat pada halaman ini dapat disalin dan digunakan kembali untuk keperluan nonkomersial. Namun, kami berharap pengguna untuk mencantumkan sumber dari konten yang digunakan dengan cara menautkan kembali ke halaman asli. Semoga membantu.
- 19 views