
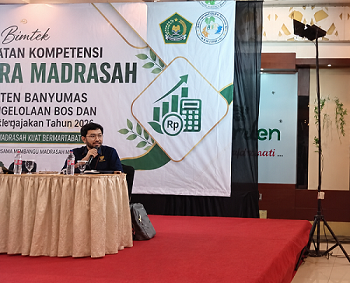
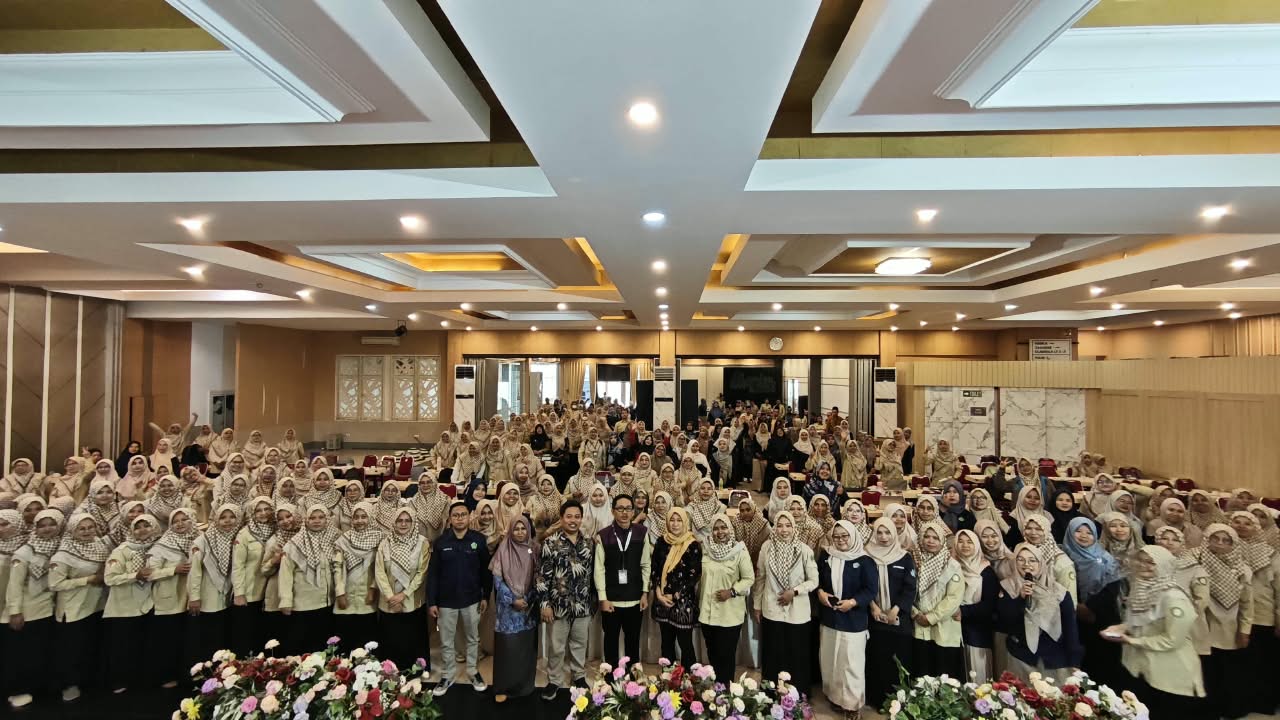

Kantor Pelayanan Pajak (KPP) Pratama Purwokerto memberikan edukasi perpajakan dalam kegiatan Bimbingan Teknis Peningkatan Kompetensi Bendahara Bantuan Operasional Sekolah (BOS) bagi Madrasah se-Kabupaten Banyumas di Aula Utama D’Garden Hall & Resto, Kabupaten Banyumas (Rabu, 9/9/2026).
Kegiatan yang diselenggarakan oleh Kantor Kementerian Agama Kabupaten Banyumas bersama Forum Bendahara BOS Madrasah ini diikuti oleh 317 bendahara BOS madrasah ibtidaiyah (MI), madrasah tsanawiyah (MTs), dan madrasah aliyah (MA) se-Kabupaten Banyumas. Edukasi tersebut bertujuan meningkatkan pemahaman bendahara madrasah mengenai pengelolaan dana BOS dan pemenuhan kewajiban perpajakan melalui Coretax DJP.
Penyuluh pajak, Ajeng Restuti dan David Benny hadir sebagai narasumber dengan menyampaikan materi “Implementasi Perpajakan Bendahara BOS Madrasah melalui Sistem Coretax Tahun 2026”. Ajeng mengawali penyampaian materi dengan menjelaskan kewajiban perpajakan yang meliputi pendaftaran, penghitungan, pembayaran, serta pelaporan pajak sesuai dengan ketentuan yang berlaku.
Benny melanjutkan penyampaian materi dengan menguraikan jenis pajak yang berkaitan dengan transaksi bendahara BOS, antara lain Pajak Penghasilan (PPh) Pasal 21 atas pembayaran gaji, honorarium, upah, dan imbalan lainnya; PPh Pasal 22 atas pembelian barang; PPh Pasal 23 atas pembayaran sewa dan jasa; serta PPh Final Pasal 4 ayat (2) atas sewa tanah dan/atau bangunan. Penjelasan dilengkapi dengan contoh penghitungan agar peserta dapat memahami penerapan ketentuan perpajakan dalam transaksi sehari-hari.
“Bendahara perlu terlebih dahulu mengidentifikasi jenis transaksi, penerima penghasilan, serta sumber dana yang digunakan. Ketepatan identifikasi tersebut akan menentukan jenis pajak, tarif, dan administrasi perpajakan yang harus dilakukan,” ujar Benny.
Selain aspek penghitungan pajak, Benny juga memandu peserta memahami administrasi perpajakan melalui Coretax DJP. Materi yang disampaikan mencakup pembuatan bukti pemotongan PPh Pasal 21 dan PPh Pasal 23 melalui modul e-Bupot, penyusunan Surat Pemberitahuan (SPT) Masa PPh Pasal 21/26, serta pembuatan dan pelaporan SPT Masa PPh Unifikasi.
Benny menjelaskan bahwa setelah seluruh bukti potong diterbitkan, bendahara dapat melakukan posting SPT untuk menarik data tersebut ke dalam SPT Masa PPh Pasal 21. Selanjutnya, bendahara perlu melengkapi data pembayaran, deklarasi, dan tanda tangan elektronik. Apabila SPT berstatus kurang bayar, kode billing akan terbentuk secara otomatis setelah dokumen berhasil ditandatangani.
“Coretax (DJP--red) mengintegrasikan proses pembuatan bukti potong, pembayaran, dan pelaporan pajak. Oleh karena itu, bendahara perlu memastikan data transaksi dan identitas penerima penghasilan telah diisi secara benar agar seluruh proses administrasi dapat berjalan lancar,” imbuh Benny.
Siti, salah satu peserta, mengaku kegiatan tersebut membantunya memahami tahapan pelaporan pajak melalui Coretax DJP. “Melalui kegiatan ini, kami menjadi lebih memahami proses pembuatan bukti potong hingga pelaporan SPT Masa melalui Coretax DJP sehingga dapat melaksanakan kewajiban perpajakan dana BOS dengan lebih tepat,” ujar Siti
Melalui kegiatan ini, Benny berharap para bendahara BOS madrasah se-Kabupaten Banyumas semakin memahami kewajiban perpajakannya dan mampu memanfaatkan Coretax DJP secara tepat. Pemahaman tersebut diharapkan dapat mendukung pengelolaan dana BOS yang akuntabel, transparan, dan sesuai dengan ketentuan perpajakan yang berlaku.
| Pewarta: Pritadevi Setya Azahro |
| Kontributor Foto: Tim Dokumentasi Kegiatan |
| Editor: Agung Sutrisno Hadi |
*)Konten yang terdapat pada halaman ini dapat disalin dan digunakan kembali untuk keperluan nonkomersial. Namun, kami berharap pengguna untuk mencantumkan sumber dari konten yang digunakan dengan cara menautkan kembali ke halaman asli. Semoga membantu.
- 14 views